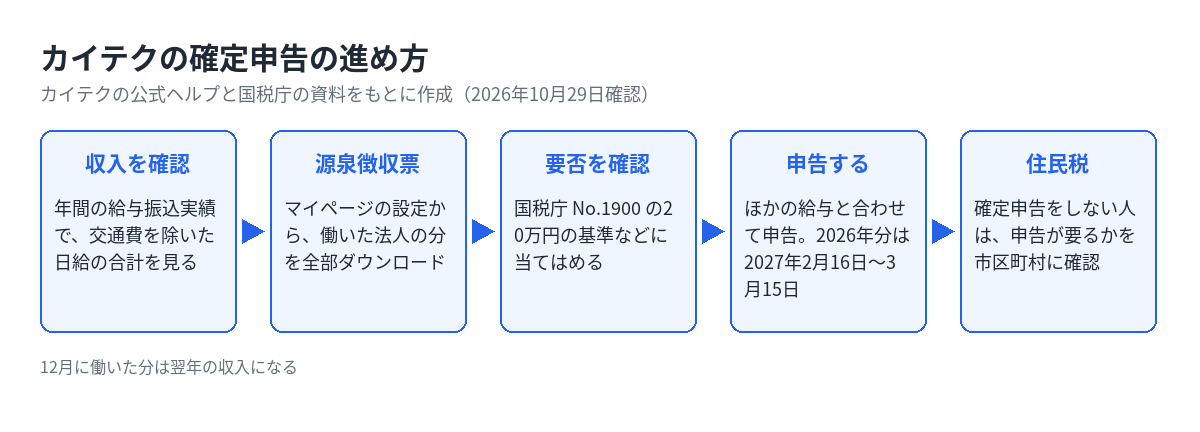
カイテクの確定申告のやり方は、「①その年の収入を確かめる→②源泉徴収票を法人ごとに全部ダウンロードする→③申告が要るかを国税庁の基準で確かめる→④ほかの勤務先の給与と合わせて申告する→⑤住民税を確かめる」の順です。カイテクで働いた分は、ほかの勤務先の給与と合わせて税金を計算するので、最初に「年間でいくら受け取ったか」を正しくつかむことが出発点になります。
この記事では、カイテクの税金のしくみ、源泉徴収、源泉徴収票の出し方、確定申告が要る人・要らない人、申告の手順、年末調整、住民税、確定申告をしないとどうなるかを順に説明します。数字にはすべて出典と時点を添えています。
結論:カイテクの確定申告のやり方は5つの手順
先に要点をまとめます。
- 収入を確かめる:見るのは手取りではなく、交通費を除いた日給の年間の合計です。アプリの「年間の給与振込実績」と源泉徴収票がこれに当たります。12月に働いた分は翌年の収入になります(カイテクの公式ヘルプ「確定申告は必要?お役立ち記事を紹介」、2026年10月29日確認)。
- 源泉徴収票を出す:アプリの「マイページ」→「設定」→「源泉徴収票の発行」からダウンロードします。源泉徴収票は働いた法人ごとに1枚です。紙での発行や郵送はありません(カイテクの公式ヘルプ「源泉徴収票について」、2026年10月29日確認)。
- 申告が要るかを確かめる:給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額と、給与・退職以外の所得の合計が20万円を超えると確定申告が必要です(国税庁 タックスアンサー No.1900、令和8年4月1日現在法令等、2026年10月29日確認)。
- 申告する:カイテクの分だけでなく、本業などほかの勤務先の給与も合わせて申告します。申告の期間は、原則として翌年2月16日から3月15日までです。2026年分は2027年2月16日から3月15日までになります(国税庁 タックスアンサー No.2020「確定申告」、2026年10月29日確認)。
- 住民税を確かめる:確定申告をしない場合でも、市区町村への住民税の申告が必要になることがあります(横浜市の説明、2026年4月1日更新、2026年10月29日確認)。
この記事について:この記事は、カイテクの公式ヘルプ・利用規約と、国税庁・財務省・横浜市の公開資料を2026年10月29日に確認してまとめた一般的な情報です。個別の税額や、申告が必要かどうかの判断はしていません。自分の場合にどうなるかは、管轄の税務署、住んでいる市区町村、または税理士に確認してください。
カイテクの公式ヘルプは、確定申告が必要かどうかは働く人の状況によって違うとして、管轄の税務署への問い合わせを案内しています。この記事では、カイテクが書いていることと、国税庁などが書いていることを分けて示します。
カイテクの税金と源泉徴収のしくみ、収入の確かめ方
カイテクの給料は、働いた事業所から支払われる給与
カイテクは派遣会社ではありません。働く人は事業所と直接、日雇いの雇用契約を結びます。カイテクと働く人の間に雇用関係はありません(カイテクの公式ヘルプ、2025年6月24日更新・2026年9月10日更新)。
利用規約では、カイテクは雇用契約の成立をあっせんし、賃金の立替払いなどを行うサービスとされています。賃金(交通費を含む)は毎月1日から末日までで計算し、翌月15日までに、カイテクが事業所からの委託で立替払いします(ユーザー利用規約 第3条・第9条、最終改定2024年5月1日)。
つまり、振り込むのはカイテクですが、雇い主は働いた先の事業所(法人)です。源泉徴収票が「カイテクから1枚」ではなく「法人ごとに1枚」になるのは、このためです。
カイテクの公式ヘルプと利用規約は「給与」「源泉徴収票」「雇用契約」という言葉を使っています。この記事では、給与についての国税庁の説明を出典にしています。
カイテクの源泉徴収は「日給9,800円以上」の仕事だけ
カイテクの源泉徴収は、勤務ごとに発生します。対象になるのは、日給が9,800円以上の仕事だけです(カイテクの働く人向けヘルプ「副業として利用したい」、2025年12月22日更新、2026年10月29日確認)。
国税庁の「給与所得の源泉徴収税額表(令和8年分)」の日額表でも、日雇いなどの給与に使う欄(丙欄)は、9,800円以上の行から税額が出ます。カイテクの働く人向けヘルプの「9,800円以上」は、この表と一致しています。
源泉徴収について知っておきたいこと
- カイテクの源泉徴収には、税額表の丙欄が適用されています。そのため、扶養家族の有無で納める税額は変わりません(カイテクの公式ヘルプ「源泉徴収票について」、2026年10月29日確認)。
- 同じ事業所で2か月以上続けて働いた場合も、長期契約での継続雇用ではないため丙欄が適用される、と公式ヘルプは説明しています(同上)。国税庁の説明では、丙欄は「あらかじめ定められている雇用契約の期間が2か月以内」などの場合に使う欄で、契約の延長などで2か月を超えた日から使えなくなります(国税庁 タックスアンサー No.2514、令和8年4月1日現在法令等、2026年10月29日確認)。
- 源泉徴収票と「年間の給与振込実績」の金額に、交通費は含まれません。
- 税金についての詳しい案内は、カイテクの運営事務局からはできないとされています。
9,800円という基準は、令和8年分(2026年)の税額表に基づく数字です。国税庁の説明では、新しい源泉徴収税額表は令和9年1月1日以後に支払う給与から使われます(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」、令和8年5月)。
大事なのは、源泉徴収がされなかった仕事の給料も、その年の収入に入るという点です。日給9,800円未満の仕事だけを選んでいても、申告が要るかどうかは年間の合計で確かめます。
12月に働いた分は翌年の収入になる
カイテクの収入がどの年の分になるかは、働いた月ではなく、その月の給与の支払日で決まります。支払日は毎月15日前後です(カイテクの公式ヘルプ「確定申告は必要?お役立ち記事を紹介」、2026年10月29日確認)。
- 12月に働いた分は、翌年1月に支払われるので、翌年の収入になります。
- 12月中に早期引出で受け取っても、本来の支払日で決まるので、翌年の収入のままです。公式ヘルプは、早期引出を考え方の上では「給与の前払い」に当たると説明しています。
- 夜勤は、勤務の開始日で月が決まります。11月30日から12月1日にかけての夜勤は11月分で、その年の収入です。
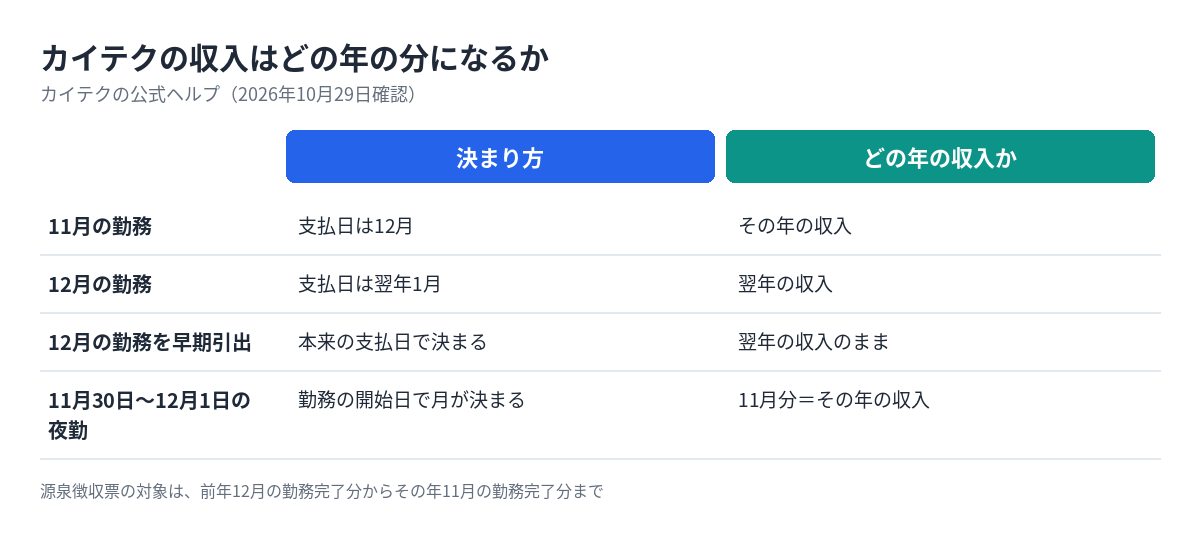
源泉徴収票も同じ区切りです。公式ヘルプは、2025年度の対象の期間を、2024年12月の勤務完了分から2025年11月の勤務完了分までと例示しています。「年度」と書かれていますが、4月から3月の年度ではなく、その年の1月から12月に支払われた給与という意味です。
2026年の収入として数えるのは、2025年12月から2026年11月までに働いた分です。
アプリの画面によって、表示される金額の中身が違う
カイテクのアプリには収入を表示する画面がいくつかあり、画面によって金額の中身が違います。公式ヘルプ(2026年9月2日更新)は、表示する対象が違うので金額に差が出ると説明しています。
| 画面 | 表示される金額の中身 | 交通費 | 申告の収入の確認に使えるか |
|---|---|---|---|
| 年間の給与振込実績 | 日給のみ(年単位で振り込まれた課税対象の給与) | 含まない | 使える |
| 源泉徴収票 | 法人ごとの給与の総額 | 含まない | 使える |
| 勤務実績(当月) | 日給のみ | 含まない | その月の分だけ |
| 勤務実績(累計) | 日給+交通費−源泉徴収税 | 含む | 向かない |
| 給与管理 | 日給+交通費−源泉徴収額 | 含む | 向かない |
出典:カイテクの公式ヘルプ(年間の給与振込実績について、2026年9月2日更新/源泉徴収票について、2026年10月29日確認)。右端の列は、公式ヘルプの説明をもとに当編集部が整理したものです。
交通費は課税の対象外で、年間の給与振込実績にも源泉徴収票にも含まれません。確定申告が要るかどうかを確かめるときは、交通費と源泉徴収が混ざった「勤務実績(累計)」や「給与管理」の金額ではなく、「年間の給与振込実績」か源泉徴収票の金額を使ってください。
1回ごとの明細を見る方法
勤務1回ごとの内訳は、「マイページ」→「給与管理」→入出金履歴から見たい履歴をタップすると、「報酬」「交通費」「源泉徴収額」に分けて確認できます。振込が済んだ分は、法人名をタップすると事業所ごとに同じ内訳が出ます(カイテクの公式ヘルプ、2026年2月3日更新)。
紙での提供や一覧表示の機能はなく、スクリーンショットを保存するか印刷するよう案内されています。
カイテクの源泉徴収票の出し方
カイテクの源泉徴収票は、アプリの中で自分でダウンロードします。以下は、公式ヘルプ「源泉徴収票について」(2026年10月29日確認)の内容です。
ダウンロードの手順
- アプリの「マイページ」を開く
- 「設定」をタップする
- 「源泉徴収票の発行」をタップする
- 「年度」を選ぶ
- 「一括ダウンロード」または「法人名」をタップする
源泉徴収票は法人ごとに1枚
カイテクの源泉徴収票には、働いた法人ごとの給与の総額が表示されます。事業所ごとではありません。同じ法人が運営する2つの事業所で働いた場合は、1枚にまとまります。
逆に、3つの法人で働いた人は、源泉徴収票が3枚になります。法人名をタップして1枚ずつ出すこともできますし、「一括ダウンロード」でまとめて出すこともできます。確定申告では、働いた法人の分を全部そろえる必要があるので、一括ダウンロードを使うと取りこぼしを防げます。
事業所向けのヘルプ「労務・経理処理の手引き」によると、源泉徴収票の発行元は雇い主である法人で、勤務が完了するごとにカイテクのアプリ上で自動で発行されます(2026年10月29日確認)。
いつからダウンロードできるか
その年の源泉徴収票は、新年の最初の営業日からダウンロードできます。公式ヘルプの例では、2026年の源泉徴収票は2026年1月5日以降にダウンロードできるとされています。
勤務が給与ウォレットに反映された時点で、その年の源泉徴収票にも反映され、最新のものをいつでもダウンロードできます。確定申告に使うときは、その年の最後の支払分(11月に働いた分)まで反映されているかを、金額を見て確かめてからダウンロードしてください。
源泉徴収票で知っておきたい決まり
| 項目 | カイテクの決まり |
|---|---|
| 紙での発行・郵送 | していない。印刷は自分で行う(パソコンでWeb版にログインして印刷するか、コンビニのプリントサービスを使う) |
| 対象の期間 | 給与の支払日が基準(前年12月の勤務完了分からその年11月の勤務完了分まで) |
| 交通費 | 金額に含まれない |
| 住所 | アプリに登録している住所が記載される。番地が抜けているなどの場合は、発行の前に直す。前の年以前の分の住所は変えられないので、二重線で消して手書きで直す |
| 退職日 | 記入できない(カイテクと働く人の間に雇用関係がないため)。提出先には日雇いの契約であることを伝える |
| 扶養家族 | 記載できない(扶養家族の情報は登録できない)。丙欄が適用されているので、扶養家族の有無で納める税額は変わらない |
| 一時利用停止の後 | マイページにログインしてダウンロードできる。2025年8月以前にアカウント停止になった人はログインできないので、問い合わせフォームから連絡する |
出典:カイテクの公式ヘルプ「源泉徴収票について」(2026年10月29日確認)。
年が変わる前に、登録住所が番地まで正しく入っているかを見ておくと、手書きで直す手間を省けます。
カイテクで確定申告が必要な人・不要な人
カイテクの公式ヘルプは税務署への問い合わせを案内
カイテクの公式ヘルプは、確定申告が必要かどうかは働く人の状況によって違うとして、管轄の税務署に問い合わせるよう案内しています(「確定申告は必要?お役立ち記事を紹介」、2026年10月29日確認)。
申告が必要になる金額の基準は、国税庁の説明で確かめます。
国税庁の基準:2か所以上から給与を受けている人は「20万円」
国税庁のタックスアンサー No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等、2026年10月29日確認)には、次のように書かれています。
- 大部分の給与所得者は、年末調整で所得税の額が確定するので、確定申告の必要はありません。
- 給与を2か所以上から受けていて、その給与の全部が源泉徴収の対象となる場合で、年末調整されなかった給与の収入金額と、給与・退職以外の所得の合計が20万円を超える人は、確定申告が必要です。
- ただし、給与の収入金額の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、給与・退職以外の所得が20万円以下の人は、申告は不要です。
- 給与の年間収入が2,000万円を超える人は、確定申告が必要です。
本業の勤務先で年末調整を受けていて、副業としてカイテクで働いている人は、「給与を2か所以上から受けている人」に当たります。この場合に見るのは、カイテクで受け取った収入金額です。手取りではなく、交通費を除いた日給の年間の合計、つまり源泉徴収票と「年間の給与振込実績」の金額で確かめます。複数の法人で働いた人は、全部の法人の分を足します。
働き方ごとの整理
| 働き方 | 確かめること | 出典 |
|---|---|---|
| 本業で年末調整を受けていて、カイテクは副業 | 年末調整されなかった給与の収入金額と、給与・退職以外の所得の合計が20万円を超えるか。超えるなら確定申告が必要 | 国税庁 No.1900 |
| 上の合計が20万円以下 | 所得税の確定申告は不要とされる場合に当たるか。確定申告をしないなら、住民税の申告が要るかを市区町村に確認する | 国税庁 No.1900、横浜市の説明 |
| 本業がなく、カイテクなど単発の仕事だけ | 年末調整を受けていないので、源泉徴収された所得税が納め過ぎになっていないか。納め過ぎなら還付申告ができる。給与を2か所以上から受けている場合は、上の20万円の基準も当てはめる | 国税庁 No.2030 |
| 医療費控除などで、もともと確定申告をする予定 | カイテクの分が20万円以下でも、その分も一緒に申告する | 国税庁 No.1900 のQ&A |
源泉徴収された所得税は、還付申告で戻ることがある
確定申告の義務がない人でも、源泉徴収された所得税が、年間の所得から計算した税額より多いときは、確定申告をすれば納め過ぎの分の還付を受けられます。これを還付申告といい、その年の翌年1月1日から5年間できます(国税庁 タックスアンサー No.2030「還付申告」、令和8年4月1日現在法令等、2026年10月29日確認)。
カイテクでは、日給9,800円以上の仕事のたびに源泉徴収がされます。この分が戻るかどうかは人によって違うので、この記事では計算していません。
控除の改正:令和7年分は合計すると160万円、令和8年分・9年分は178万円
所得税の計算で差し引かれる基礎控除と給与所得控除は、この数年で変わっています。年分ごとに整理します。
| 年分 | 基礎控除と給与所得控除 | 出典 |
|---|---|---|
| 令和7年分(2025年) | 基礎控除は、合計所得が132万円以下の人で95万円。給与所得控除の最低額は65万円。合計すると160万円(足し算は当編集部) | 基礎控除:国税庁 タックスアンサー No.1199(令和8年4月1日現在法令等、2026年10月29日確認)。給与所得控除:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)に改正前の額として記載 |
| 令和8年分・令和9年分(2026年・2027年) | 給与所得控除の最低額は74万円(改正前は65万円)。基礎控除と給与所得控除の合計額は、すべての納税者で178万円以上 | 給与所得控除:国税庁の同Q&A。合計額:財務省「特集 令和8年度税制改正(国税)等について」(2026年10月29日確認) |
令和8年度の改正について、適用の時期は次のとおりです。
- 改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます(国税庁の同Q&A)。
- 令和8年分への適用は年末調整からです(財務省の同資料)。令和8年11月までの給与の源泉徴収の事務は変わらず、年末調整を受けない人が改正後の控除の適用を受けるには確定申告が必要とされています(国税庁の同Q&A)。
- 上乗せの特例の部分は、令和8年・9年の時限措置です(財務省の同資料)。
カイテクで働く人にとっては、2026年に支払われた給与(2025年12月から2026年11月に働いた分)が、この令和8年分に当たります。国税庁の同Q&Aによると、令和8年11月までの給与の源泉徴収の事務は変わりません。改正後の控除は、年末調整か確定申告で反映されます。
ここに書いた金額は、どれも所得税の話です。住民税は別の決まりで計算されます。また、基礎控除の額は合計所得金額によって変わり、区分ごとの額は国税庁のタックスアンサー No.1199「基礎控除」に一覧があります。
カイテクの確定申告のやり方:準備から提出まで
ここまでの内容を、実際に動く順番に並べます。
手順1:その年の収入を確かめる
アプリの「年間の給与振込実績」で、その年に振り込まれた課税対象の給与(日給のみ)を確認します。12月に働いた分は翌年に回ります。
手順2:源泉徴収票を全部の法人の分ダウンロードする
「マイページ」→「設定」→「源泉徴収票の発行」で年を選び、「一括ダウンロード」を使います。働いた法人の分が全部そろっているか、金額の合計が「年間の給与振込実績」と大きくずれていないか、住所が正しいかを確かめてください。紙で必要な場合は、自分で印刷します。
手順3:申告が要るかを確かめる
前の章の国税庁の基準(No.1900)に当てはめます。
手順4:ほかの勤務先の給与と合わせて申告する
確定申告では、カイテクの分だけでなく、本業などほかの勤務先の給与も合わせて申告します。ほかの単発アプリで働いた分も同じです。ほかの勤務先の源泉徴収票も、それぞれの勤務先から受け取ってそろえます。
申告の期間:所得税の確定申告の期間は、原則として、その年の翌年2月16日から3月15日までです。令和8年分(2026年分)は、2027年2月16日(火)から3月15日(月)までになります(国税庁 タックスアンサー No.2020「確定申告」、令和8年4月1日現在法令等、2026年10月29日確認)。還付申告は、確定申告期間とは関係なく、その年の翌年1月1日から5年間できます(国税庁 No.2030)。
手順5:住民税を確かめる
税務署に確定申告書を出した人は、住民税の申告を別にする必要はありません(横浜市の説明)。確定申告をしなかった人は、住民税の申告が要るかを市区町村に確認します。くわしくは次の章で説明します。
カイテクと年末調整・住民税
年末調整:カイテクの分は丙欄で源泉徴収される
カイテクで働いた分の源泉徴収には、日雇いなどの給与に使う丙欄が適用されています。カイテクでは扶養家族の情報を登録できず、源泉徴収票にも扶養家族は記載されません(カイテクの公式ヘルプ「源泉徴収票について」、2026年10月29日確認)。カイテクの公式ヘルプには、カイテクで働いた分の年末調整の手続きの案内はありません。
本業で年末調整を受けている人は、カイテクの分を「年末調整されなかった給与」として、前の章の国税庁の基準(No.1900)に当てはめます。
なお、令和8年分の控除の改正は年末調整から適用されます(財務省の資料)。国税庁のQ&Aは、年末調整を受けない人が改正後の控除の適用を受けるには確定申告が必要だと説明しています。
住民税:確定申告をしない人は、市区町村への申告を確かめる
所得税の確定申告が要らない場合でも、住民税の申告は別に必要になることがあります。横浜市の説明(2026年4月1日更新、2026年10月29日確認)は次のとおりです。
- 所得税の確定申告書を税務署に出さない場合でも、該当する人は市民税・県民税の申告が必要です。
- 該当する人の例として、2か所以上から給与の支払を受けていて、年末調整されなかった給与の収入金額と給与所得以外の各種の所得金額との合計額が20万円以下の人が挙げられています。
- 所得税の確定申告書を税務署に出した人は、市民税・県民税の申告をしたものとみなされるので、改めて申告する必要はありません。
- 申告の期限は毎年3月15日です(土日に当たるときは翌開庁日)。
上は横浜市の説明で、扱いの細かいところは自治体によって違うことがあります。手続きは住んでいる市区町村の案内に従ってください。
カイテクの事業所向けヘルプ「労務・経理処理の手引き」(2026年10月29日確認)には、給与支払報告書は年に1回、働く人の自治体に報告が必要な書類だと書かれています。
副業が会社に知られるかどうか
カイテクの副業が本業の会社に知られるかどうかは、住民税の納め方とかかわります。カイテクの公式ヘルプは、自分で申告した場合に住民税を自分で納める方法を選べるかについては管轄の税務署に直接相談するよう案内しています。この点は別の記事「カイテクで副業するとバレる?注意点と事前確認を解説」でくわしく扱っているので、気になる方はそちらをご覧ください。
カイテクの確定申告をしないとどうなる?
確定申告が必要なのに申告しなかった場合について、国税庁のタックスアンサー No.2024「確定申告を忘れたとき」(令和8年4月1日現在法令等、2026年10月29日確認)は次のように説明しています。
- 期限を過ぎても、気づいたらできるだけ早く申告します。期限後申告として扱われます。
- 期限後申告をすると、納める税金のほかに無申告加算税がかかることがあります。
- 納付の日までの延滞税も一緒に納める必要があります。
無申告加算税の割合は、申告した時点によって変わります(令和5年分以降)。
| 申告した時点 | 納める税金が50万円までの部分 | 50万円を超え300万円までの部分 | 300万円を超える部分 |
|---|---|---|---|
| 税務署から調査の事前通知を受ける前に、自分から申告した | 5% | ||
| 調査の事前通知の後に申告した | 10% | 15% | 25% |
| 調査を受けた後に申告した場合など | 15% | 20% | 30% |
出典:国税庁 タックスアンサー No.2024(令和8年4月1日現在法令等)。
無申告加算税がかからない場合もあります。法定申告期限から1か月以内に自分から申告し、期限内に申告する意思があったと認められる一定の場合に当たるときです(同上)。
表のとおり、自分から早く申告するほど無申告加算税の割合は低くなります。申告していない年があると気づいたら、その年の源泉徴収票をアプリでダウンロードして、早めに税務署に相談してください。
一方、源泉徴収された所得税が納め過ぎになっている人は、申告しなければその分は戻りません。還付申告ができるのは、その年の翌年1月1日から5年間です(国税庁 No.2030)。
カイテクとUcareを併用する人・乗り換えを考える人向け:源泉徴収票と給料日の違い
カイテクのほかに、介護・看護の単発の仕事を探せるアプリとしてUcare(ユーケア)があります。株式会社USEN WORKINGが運営していて、カイテクと同じく、働いた施設が雇い主になる形です(派遣ではありません)。面接・履歴書・登録会はなく、資格証と本人確認書類をスマートフォンで登録します。
2つを併用している人や、乗り換えを考えている人向けに、税金の手続きにかかわる部分を並べます。Ucareの内容は、Ucareの公式ヘルプ(2026年10月29日確認)によります。
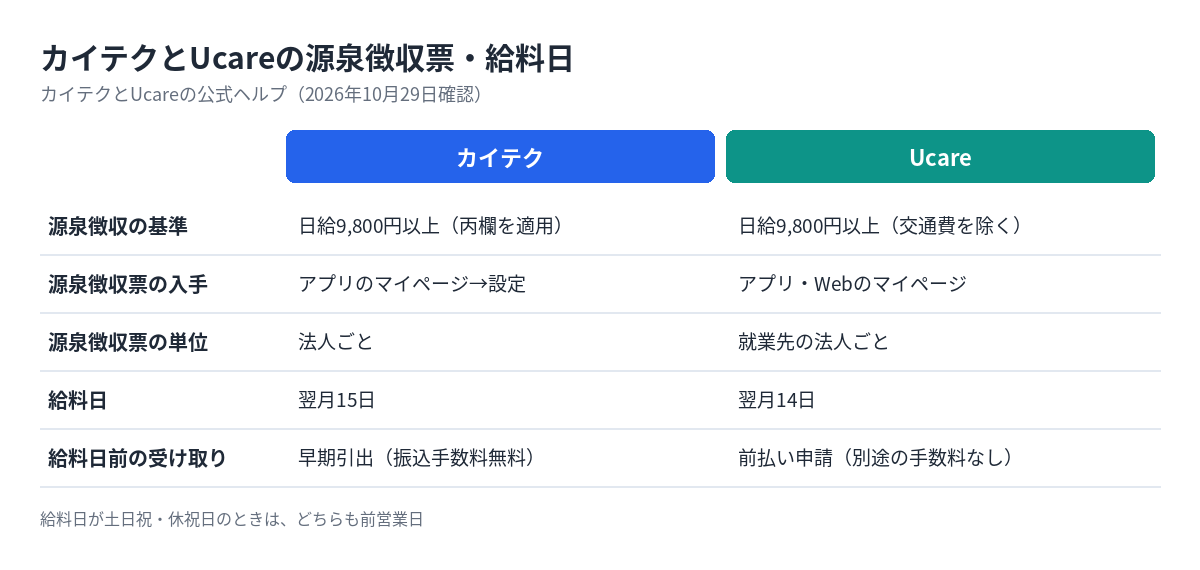
| 項目 | カイテク | Ucare |
|---|---|---|
| 源泉徴収の基準 | 日給が9,800円以上の仕事 | 日給(交通費を除く)が9,800円以上(2026年1月1日から) |
| 源泉徴収票の入手方法 | アプリの「マイページ」→「設定」→「源泉徴収票の発行」 | アプリまたはWebサイトの「マイページ」→「源泉徴収票」→年を選ぶ→法人名を選ぶ→ダウンロード(アプリは画面右上の3点リーダー、Webはブラウザのメニューから保存) |
| 源泉徴収票の単位 | 法人ごと(一括ダウンロードあり) | 就業先の法人ごと |
| 源泉徴収票の郵送 | なし | なし |
| 給料日 | 当月の勤務完了分を翌月15日(土日祝は前営業日) | 月末締め、勤務の翌月14日(休祝日は前営業日) |
| 給料日より前の受け取り | 早期引出。振込手数料は無料 | 前払い申請。平日15時までは即日、平日15時以降と土日祝は翌営業日。別途の手数料はかからない |
出典:カイテクの公式ヘルプ、Ucareの公式ヘルプ「給与はいつ振り込まれますか」「給与の受け取り方」「源泉徴収票を確認したいです」「源泉徴収について」(どれも2026年10月29日確認)。Ucareの前払いは、金融機関の都合などで最大5営業日かかる場合があるとされています。
補足として、Ucareの公式ヘルプには次のことも書かれています(どれも2026年10月29日確認)。
- Ucareの源泉徴収の基準は、源泉所得税の基準額変更に関するご案内では日給(交通費を除く)が9,800円以上、「源泉徴収について」では9800円を超える場合と書かれています。お知らせによると、国税庁の令和8年分の日額表に合わせて、2026年1月1日からこの基準になりました。
- Ucareの源泉徴収票は、報酬の承認が完了した年ごとに、就業先の法人単位で作られます。
- Ucareは給与明細を発行していません。振込の履歴や前払い申請の明細は、マイページの「入出金明細」で確認します(「給与明細は発行されますか」)。
- Ucareは、同じ法人から支払われる年間の給与の合計が30万円を超えないように制限しています。理由は、超えると施設側に源泉徴収票の発行や行政への支払調書の提出といった事務が発生するため、と説明されています(「年間の給与制限はありますか」)。同じ法人で続けて働きたい人は、この上限を知っておいてください。
併用する人が気をつけたいのは、確定申告が要るかどうかは、アプリごとではなく合計で確かめるという点です。国税庁の基準は「年末調整されなかった給与の収入金額」の合計で見るので、カイテクとUcareの両方で働いた人は、両方の源泉徴収票を全部の法人の分そろえて足します。
Ucareの求人や評判については、「Ucareの口コミ・評判」の記事にまとめています。
カイテクの確定申告についてよくある質問
カイテクの確定申告は、いくらから必要ですか?
国税庁の説明では、給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額と、給与・退職以外の所得の合計が20万円を超えると確定申告が必要です(No.1900)。見るのは手取りではなく、交通費を除いた日給の年間の合計です。
カイテクの収入が20万円以下なら、何もしなくてよいですか?
所得税の確定申告が不要な場合でも、住民税の申告が必要になることがあります。横浜市は、確定申告書を出さない人のうち、2か所以上から給与を受けていて上の合計が20万円以下の人を、市民税・県民税の申告が必要な人として挙げています。手続きは住んでいる市区町村の案内に従ってください。
日給9,800円未満の仕事だけなら、確定申告は要りませんか?
日給9,800円未満の仕事は源泉徴収がされませんが、収入がなかったことにはなりません。その給料も年間の収入に入ります。公式ヘルプでは、「年間の給与振込実績」は振り込まれた課税対象の給与を、源泉徴収票は法人ごとの給与の総額を表示するとされています。申告が要るかどうかは、源泉徴収の有無ではなく、年間の合計で確かめます。
カイテクの源泉徴収票はいつからダウンロードできますか?
その年の分は、新年の最初の営業日からダウンロードできます。公式ヘルプの例では、2026年の源泉徴収票は2026年1月5日以降です。
12月に働いて、早期引出で年内に受け取りました。今年の収入ですか?
翌年の収入です。カイテクでは、働いた月の給与の本来の支払日で年が決まります。12月に働いた分は翌年1月の支払いなので、12月中に早期引出で受け取っても、翌年の収入のままです(公式ヘルプ「確定申告は必要?お役立ち記事を紹介」、2026年10月29日確認)。
カイテクで年末調整はしてもらえますか?
カイテクの公式ヘルプには、カイテクで働いた分の年末調整の手続きの案内はありません。カイテクの分の源泉徴収には丙欄が適用され、扶養家族の情報は登録できません。本業で年末調整を受けている人は、カイテクの分を「年末調整されなかった給与」として国税庁の基準(No.1900)に当てはめます。
カイテクポイントは申告が必要ですか?
公式ヘルプは、管轄の税務署に直接相談するよう案内しています。利用規約では、ポイントが課税の対象になる場合は、自分の責任で申告するとされています(第10条4項)。
まとめ:カイテクの確定申告は「年の区切り・金額の中身・法人ごとの源泉徴収票」を押さえる
- カイテクの確定申告のやり方は、収入を確かめる→源泉徴収票を全部の法人の分ダウンロードする→申告が要るかを確かめる→ほかの勤務先の給与と合わせて申告する→住民税を確かめる、の順です。
- 12月に働いた分は翌年の収入です。早期引出で年内に受け取っても変わりません。
- アプリの画面によって金額の中身が違います。申告の確認には、交通費を含まない「年間の給与振込実績」か源泉徴収票を使います。
- 源泉徴収票は法人ごとに1枚で、アプリからダウンロードします。紙の発行や郵送はありません。
- 申告が要るかどうかの基準は、カイテクではなく国税庁の説明(No.1900)で確かめます。給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額などの合計が20万円を超えると必要です。
- 確定申告をしない人も、住民税の申告が要るかを市区町村に確認します。
- 必要な申告をしなかった場合は、納める税金のほかに無申告加算税と延滞税がかかることがあります。自分から早く申告するほど、無申告加算税の割合は低くなります。
カイテクは、源泉徴収票をいつでもアプリから出せるしくみになっています。年内のうちに、登録住所と「年間の給与振込実績」を一度見ておくと安心です。
カイテクの給料の受け取り方や応募の流れは「カイテクの求人の探し方」、キャンセルの決まりは「カイテクのキャンセル」の記事で説明しています。

Amy.T
最新記事 by Amy.T (全て見る)
- ナース専科の退会方法 転職・コミュニティ・就職の3つの違いと連絡の止め方 - 2026年10月29日
- レバウェル看護の電話がしつこいときの対処法 連絡の止め方と退会の手順を公式の案内で整理 - 2026年10月29日
- レバウェル介護はやばい?連絡が多いと感じる理由と電話の止め方、退会の手順を公式の案内で確かめる - 2026年10月29日
- カイゴジョブの退会方法 現在はウェルミージョブ、エージェントとの違いと電話が続くときの止め方 - 2026年10月29日
- カイテクのキャンセルはいつまでなら減点なし?ペナルティの点数、体調不良、事業所からのキャンセルまで - 2026年10月29日